03.01.2020: Продолжение интервью с Бобом Ферклоу, доктором философии в области патологии растений, директором департамента rонсалтинга и анализа глобальной рыночной информации «Клеффманн Групп».
Часть 2 (начало в Betaren Agro № 8)
 |
Продолжение интервью с Бобом Ферклоу, доктором философии в области патологии растений, директором департамента rонсалтинга и анализа глобальной рыночной информации «Клеффманн Групп». В этой части мы поговорим о развитии направления биопрепаратов в мире, затронем тему мутаций грибов и патогенов, а также узнаем прогноз на появление новых действующих веществ. |
- Поговорим о сегментах традиционных продуктов для защиты культур, то есть о фунгицидах, гербицидах, инсектицидах. Различаются ли перспективы их роста?
- В долгосрочной перспективе - незначительно. Десять лет назад, когда появились биотехнологии, на рынке гербицидов наблюдались спад и утрата большей части стоимости. Однако с тех пор с точки зрения темпов роста эти сегменты шли, так сказать, одним путем. Рынок гербицидов остается по большей части неизменным, тогда как инсектициды и фунгициды показывают небольшой рост, причем в последние два года рост инсектицидов превысил рост фунгицидов. Так что, очень приблизительно, с точки зрения стоимости, доля гербицидов составляет 50 % рынка, а инсектицидов и фунгицидов - по 25 % каждый.
- Вы думаете, эта тенденция сохранится в течение ближайших пяти лет?
- В течение ближайших двух-трех лет - точно. Здесь много факторов роста: вывод средств с европейского рынка, появление вредителей, к которым фермеры оказались не готовы. Например, капустная моль, атакующая рапс, кукурузный мотылек в Бразилии, который распространяется из Африки в Азию и др.
Причины всплеска популяции вредителей немного труднее определить, но в целом, это, наверное, климат. В то же время, мы наблюдаем вывод с рынка многих химических препаратов, которые являются недорогим способом борьбы с насекомыми-вредителями. Так что, пока данные факторы сохраняются, думаю, что наблюдаемая тенденция также сохранится.
- Поговорим о «большой четверке» и сосредоточимся на рынке фунгицидов. В последнее время нередко можно услышать мнение, что патогены и грибы мутируют, и в ближайшем будущем все используемые действующие вещества перестанут на них действовать. А что вы думаете по этому поводу?
- Разумеется, сопротивляемость мутировавшего растения патогенным грибам - не новость. Об этом мы знаем уже очень давно. Я не думаю, что сейчас количество мутаций растёт быстрее, чем, например, 30 лет назад. Однако сегодня объем выращиваемых сельскохозяйственных культур вырос, а действующих веществ стало меньше. Но никаких фундаментальных изменений не произошло. Так что я не могу согласиться с мнением о том, что сегодняшние фунгициды будут неэффективны в будущем. Есть некоторые исключения, ряд патогенов, на которые следует обращать внимание. Это, например, ржавчина сои в Бразилии, которая, как мы видим, в разы увеличила сопротивляемость определенным химикатам. Аналогичная ситуация с ржавчиной в Европе, но это далеко не новость. Я не думаю, что сами грибы мутируют. Дело в том, что у фермеров остается всё меньше действующих веществ для борьбы с этими грибами. Гораздо более вероятно, что значимым фактором станет вывод действующих веществ с рынка. Например, вывод с европейского рынка триазола.
Далее, конечно, важным фактором являются универсальные фунгициды, такие как Mancozeb, Clorothalonil, случаи сопротивляемости которым неизвестны. Они, к сожалению, сейчас также выводятся с рынка, а химическая промышленность всегда выбирает средства узконаправленного действия. Так что это не тенденция, и я не согласен с мнением, что сегодняшние фунгициды станут неэффективны в будущем.
- Не могли бы вы назвать наиболее популярные действующие вещества, фунгициды, используемые во всем мире, в особенности в Европе? И в чем разница между предпочтениями в действующих веществах, например, в Европе, Азии и Латинской Америке?
- Европейский сегмент фунгицидов - довольно крупный рынок, составляющий около пятисот миллионов долларов. Я полагаю, что с точки зрения класса химического вещества триазол - это номер один. Пропиконазол, эпоксиконазол, флутриафол - это важные действующие вещества в группе триазолов. К слову, эту многочисленную группу, вероятно, будут выводить с европейского рынка в течение ближайших нескольких лет. Далее следуют стробилурины, самые важные из которых - азоксистробин и крезоксим-метил.
Что касается Азии, здесь обычно используются более дешевые промышленные действующие вещества, и основным классом, пожалуй, являются карбамиды или карбоксины. Так что, очевидно, за некоторыми исключениями, новые и более высокие по стоимости агрохимикаты используются в Европе, а старые, промышленные, как правило, - в Азии.
- Поговорим о злаковых, которые являются крупнейшим сельскохозяйственным сегментом на рынке. В мировом масштабе, какие виды заболеваний поражают злаковые?
- В сегменте злаковых всё относительно стабильно. Основным рынком здесь является Европа. 80 % этого рынка - в Европейском Союзе, в первую очередь во Франции, Германии и Великобритании. Большая его часть - в Канаде, которая представляет собой еще один важный рынок злаковых. В контексте культивирования злаковых, основными заболеваниями всегда были и в течение ближайших нескольких лет будут оставаться разновидности септориоза, ржавчины, пукцинии. Это три большие группы патогенов растений, доминирующие на рынке злаковых. Однако появляются и некоторые новые. Например, стеблевая ржавчина пшеницы идет из Африки и потенциально может способствовать развитию рынка. Мы также наблюдаем новую волну заболеваний колоса, среди которых головнёвый гриб, фузариоз. Следует отметить, что это очень важный сегмент, поскольку покупатель может отказаться приобретать товар, зерно, которое продает фермер, если оно поражено грибом или фузариозом. К примеру, во Франции эта проблема присутствует уже несколько лет, потому что там используют все меньше пестицидов, и качество зерна снижается. А российская пшеница, реализуемая на международном рынке, наоборот, в некоторых случаях оказывается более высокого качества, чем французская. Российские экспортеры много выиграли от снижения качества французской пшеницы в последние годы. И очень большие объемы направляются, скажем, в Алжир, Египет, на Ближний Восток.
- В этом году в России проявилась довольно серьезная проблема - капустная моль, поражающая рапс. Как ведется борьба с вредителями, в частности с капустной молью, в странах, выращивающих рапс?
- Мы следим за многими возникающими проблемами в Европе, и капустная моль - не одна из них, по крайней мере, по данным за 2018-й сельскохозяйственный год. Я бы не назвал это проблемой борьбы с вредителями масличного рапса, скажем, в Германии, Франции и Великобритании - странах с большими площадями рапса. Капустная моль чаще всего поражает капусту, которая входит в то же семейство, что и рапс, и для борьбы с ней в Европе применяются диамиды. Но, насколько я знаю, в сегменте рапса диамиды не зарегистрированы: здесь традиционно используются пиретроиды.
 |
- В России быстро развивается рынок сои, и всё больше международных компаний им интересуются. В чем разница между Европой, США, Северной и Южной Америкой с точки зрения гибридных видов? Где выращиваются традиционные виды, а где - генетически модифицированные?
- В Северной Америке соя завоевала рынок, и, конечно, небольшие объемы сои выращиваются в других странах. Говоря «небольшие объемы», я имею в виду сравнительно небольшие: посевные площади под сою составляют 70-80 млн акров. Элемент ГМО присутствует везде, где выращиваются значительные объемы сои. Можно однозначно сказать, что 98 % сои из США - ГМО, около 90 % ГМО-сои в Бразилии и примерно столько же в Аргентине. В целом, ГМО есть везде, кроме России. Российская соя - не ГМО, и это можно превратить в конкурентное преимущество. Для стран, которые хотят покупать не ГМО, это очень положительный момент.
Пройдет 20 лет, пока в Северной Америке перестанут выращивать ГМО, так что у вас есть много времени, чтобы воспользоваться этой возможностью.
- Хорошо, а что насчет других европейских стран? Они интересуются ГМО или предпочитают классические гибриды?
- Думаю, что большинство соевых бобов будут гибридными. Фермеры не будут их откладывать, и это, определенно, путь для дальнейшего развития сегмента соевых. Это не та культура, из которой мы не хотели бы получить гибридные виды. Я не взял в расчет Европу из-за ее малой площади. Я знаю, что немецкие фермеры, например, начинают интересоваться соей из-за проблем, с которыми мы столкнулись в сегментах других, альтернативных культур. Но в настоящее время площадь очень мала по сравнению с Америкой. Безусловно, это будут гибридные виды, но это будет не ГМО, какой бы маленькой ни была площадь.
- В каком направлении развивается ситуация с соей в азиатских странах? Китай, Индия...
- Здесь всё очень сложно, потому что в этом году в Азии идет свиной грипп, который вызвал снижение спроса среди китайских фермеров на соевый белок. Конечно, это временная динамика. Другая очень интересная тенденция - это торговая война. Китайским фермерам «рекомендуют», возделывать сою, предлагают льготы, однако это всё ещё на уровне кабинетных разговоров. Азия - неестественная среда обитания для сои. При этом естественной средой для этой культуры, обеспечивающей наиболее эффективный экономический процесс, являются США и Латинская Америка. То, что в Китае фермеры выращивают все больше сои, обусловлено чисто политическими причинами, ведь они хотят показать Америке, что не нуждаются в американской сое. Они могут закупать ее у Бразилии, России, могут выращивать сами, и это мера для решения краткосрочной проблемы.
Я твердо верю, что торговая война закончится. Не могут две крупнейшие экономики в мире устраивать торговую войну из-за этого.
- Относительно этой тенденции: как она влияет на урожай сои? Можете сравнить, например, США, Бразилию, Германию и Китай с точки зрения среднего объема урожая?
 |
- Это сложный вопрос. Есть урожай, а есть качество. Качество бразильской сои выше американской, в ней больше белка, ведь сою выращивают ради белка. Однако цена на американскую сою выше. С точки зрения урожая, я бы сказал, что США обгоняет Бразилию. А с точки зрения издержек, здесь дело не в расходах на выращивание... Американские фермеры работают более эффективно, чем бразильские. Фермы больше, они структурированы, и инфраструктура, разумеется, развита лучше. При этом большую статью расходов составляет перевозка. Американскому фермеру, чтобы доставить сою в Китай, нужно учитывать стоимость доставки из Айовы, Индианаполиса или другого штата в кукурузном поясе США. Ему это обходится гораздо дешевле, чем бразильскому фермеру, и причина здесь в морской инфраструктуре, в стоимости фрахта.
Это довольно интересный факт. Даже с учетом тарифов, установленных Китаем на американскую сою, китайцам все равно обходится дешевле покупать американскую сою, чем бразильскую. Из-за большой разницы в стоимости фрахта.
- Вы упомянули, что, например, в бразильской сое больше белка, тогда как в США больше урожай. Что на это влияет?
- США ушли вперед с точки зрения технологий, а теперь они ушли еще дальше с появлением дикамбы и 2,4-Д кислоты. Это те технологии, которые позволяют выращивать сою в США дешевле. Бразилия и Аргентина начинают использовать эти технологии, но они все еще на 4-5 лет отстают от США.
Причина тому - проблемы географии и климата. В Бразилии, Северной и Южной Америке множество грызущих и сосущих насекомых, климат благоприятный для распространения заболеваний - и все это влияет на урожайность сои.
Простой наглядный пример: рынок фунгицидов США. Предположим, у нас сопоставимые площади. Объем рынка фунгицидов США составляет примерно 100-150 млн долларов, тогда как бразильский - 2 млрд долларов. У бразильских фермеров более острая необходимость применять пестициды. Качество почвы ниже, нужно больше азота, калия, удобрений. Кроме того, эффективность там ниже, фермы преимущественно мелкие. Вот те структурные причины, которые еще не скоро будут устранены.
- Если говорить о защите сои, в частности о гербицидах, то какой вид гербицидов распространен в мире: в Бразилии, США и других странах? И какие присутствуют тренды в применении гербицидов при выращивании сои?
- 95 % сои в США выращивается с применением глифосата. Традиционно доля продукции, выращенной с применением глифосата составляет 95 % с точки зрения обрабатываемой площади. В последнее время произошел сильный сдвиг в сторону глюфосината аммония, просто потому что у него нет тех проблем с сопротивляемостью, которые встречались у глифосата. Доля обрабатываемой площади пока небольшая - 10-15 %. Глюфосинат аммония стоит дороже, и это проблема. Тенденция зеркально повторяется в Бразилии, Аргентине, но с задержкой во времени около 4-5 лет. То, что сейчас происходит в США, в Бразилии произойдет в 2022-2023 годах. Тем временем, в США ситуация такова: приблизительно 10 % площади обрабатывается дикамбой и разновидностями 2,4-Д кислот. В общем, мы видим переход от неселективного глифосата к неселективному 2,4-Д. Эта молекула будет представлять наибольший интерес в 2026-2027 годах, а затем еще больше ГМ-культур будут обрабатываться селективными гербицидами. И вся эта ситуация зеркально повторится в Бразилии, а затем в Аргентине.
- В последнее время много разговоров ходит о развитии рынка биологических средств защиты растений. Как рынок химикатов и рынок биопрепаратов связаны друг с другом, и можно ли ожидать роста в сегменте биопрепаратов?
- В первую очередь, это вопрос определения термина «биопрепарат». Мы годами слышим о биопрепаратах, о ежегодном росте этого сегмента на 15 %, о том, что рынок вырастет до 1 млрд долларов к 2022 году, и другие всевозможные цифры.
При этом каждый по-своему определяет, что такое биопрепараты. Например, одно из ведущих действующих веществ - абамектин, является биопрепаратом. Некоторые традиционные агрохимикаты относят к биопрепаратам. При этом настоящие биопрепараты - летающие насекомые, насекомые-хищники, биофунгициды... - остаются по большей части нишевым сегментом. Возьмем крупнейшие известные нам рынки, например, Индию. Мы называем эту страну родиной биопрепаратов. Но даже там суммарная стоимость всех биопрепаратов составит в лучшем случае 5 %. Выше этой цифры от общей стоимости рынка пестицидов она не поднимется.
Так что да, рост есть. Да, этот сегмент очень важен, и он станет еще важнее в будущем по мере того как традиционные химикаты будут выводиться с рынка в соответствии с принимаемыми нормативными актами. Тем не менее, это по-прежнему узкий нишевый продукт по сравнению с традиционными химическими пестицидами.
- Как относятся к биопрепаратам фермеры и производители - как к альтернативе или как к добавке к традиционным пестицидам?
- По моему мнению, фермеры не относятся к биопрепаратам как к заменителям традиционных химикатов. Они используют их как добавки для улучшения здоровья растений. Конечно, есть исключения, например, органические хозяйства, которые рассматривают их как замену, чего не скажешь о подавляющем большинстве. Дело в том, что получить стабильные результаты при использовании только биопрепаратов крайне трудно. Такой подход может дать результат в одном сезоне и не сработать в следующих двух-трех. Другая сложность - в очень коротком сроке хранения биопрепаратов, из-за чего они требуют иного обращения, нежели традиционные химикаты, а применять их надо только в специальных благоприятных для хорошего распыления погодных условиях.
- Появились ли в последнее время какие-нибудь сенсационные инновационные продукты?
- Инновационные - нет, это точно, поскольку одна из наших основных проблем в том, что не появляется новых принципов действия. Долгое время компании занимались биотехнологиями и не занимались новыми химическими исследованиями. Сейчас ситуация начинает меняться, и на рынок выходит большое количество действующих веществ.
Например, два новых фунгицида: оба не относятся к новой химии, не имеют новых принципов действия, но будут иметь более высокую эффективность. Это thempicoxymate производства Corteva для злаковых и methanetrifluconasol производства Bayer. Также новую молекулу oxifiedpeperole разработала компания Syngenta.
Можно сказать, что на рынок придут от 10 до 15 новых действующих веществ, которые постепенно отберут долю рынка у более старых химикатов. А их оборот через несколько лет будет измеряться сотнями миллионов долларов.
Betaren Agro № 1(9)
03.01.2020 0Специалисты Дагестанского представительства «Щёлково Агрохим» раскрыли детали эффективной защиты многолетних насаждений на IV Агропромышленном форуме «ДагАгроКаспий 2026», который прошёл в Каспийске.
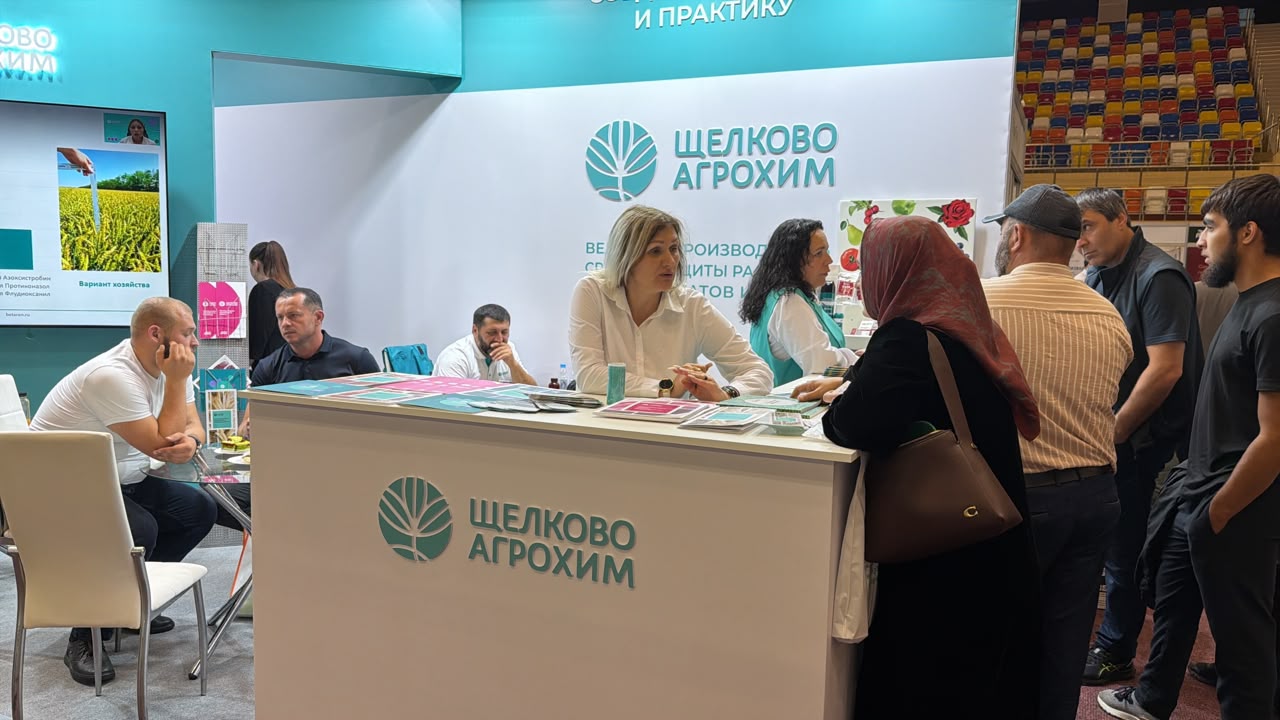
В центре внимания участников форума – традиционные для республики отрасли: садоводство, виноградарство, овощеводство закрытого грунта. Развитие этих направлений обсуждалось в рамках деловой программы и в кулуарных беседах на стендах компаний-экспонентов.
Стенд «Щёлково Агрохим» посетила делегация Министерства сельского хозяйства и продовольствия РД, которую возглавляет врио министра Иван Голуб и первый заместитель министра Шарип Шарипов. Высоких гостей встречали глава Дагестанского представительства Наталия Павлова и её специалисты: они рассказали о достижениях компании в области создания эффективных средств защиты растений и препаратов для листового питания.
Сегодня перед аграриями республики стоит важная задача по наращиванию производства сельхозпродукции, и для достижения этой цели необходимы современные технологии и надёжные СЗР. Именно такие препараты входят в продуктовую линейку компании «Щёлково Агрохим»: они помогают садоводам, виноградарям и овощеводам получать стабильные результаты – в том числе, в условиях меняющегося климата.
По словам старшего научного консультанта Дагестанского представительства «Щёлково Агрохим» Мухаммеда Атаева, сезон 2025/26 выдался для садоводов республики одним из наиболее сложных. Аномально дождливая весна создала идеальные условия для эпифитотийного развития болезней – в первую очередь парши.
«Высокая влажность и слякоть в междурядьях не только способствовали массовому заражению, но и физически препятствовали своевременному проведению обработок: техника попросту не могла зайти в сады. Кроме того, проведение опрыскиваний во время дождя или без соблюдения временного окна – минимум за 2–3 часа до выпадения осадков – само по себе неэффективно», – напоминает специалист. Комплекс факторов привёл к эпифитотийному развитию парши.
Также, в садах, где в сезоне 2024/2025 имелись пробелы в системе защиты, была актуальна проблема мучнистой росы. «Новые побеги, выросшие из инфицированных почек, оказались полностью заражены мучнистой росой. Для активного развития мучнистой росы необходима жаркая и сухая погода, тогда как у нас установилась сильная влажность. К счастью, масштабной вспышки заболевания удалось избежать благодаря погодным условиям. – отметил Мухаммед Атаев.
Но такими традиционными заболеваниями, как парша и мучнистая роса, фитосанитарная ситуация в яблоневых садах не ограничивается. На протяжении последних сезонов нарастает вредоносность возбудителей гнили сердцевины плодов. «В этом году садоводы Дагестана повсеместно фиксировали неравномерное окрашивание плодов. На одном дереве соседствовали как плоды, не набравшие и половины сортовой окраски, так и полностью созревшие экземпляры. Причина – заражение возбудителями гнили сердцевины плодов, спровоцированное обильными осадками, перепадами температур и затянутым периодом цветения», – поясняет наш собеседник.
Чтобы держать ситуацию под контролем, специалисты представительства рекомендуют комплексную схему защиты яблони от вредоносных объектов, включая паршу, мучнистую росу и гнили сердцевины.
Первая обработка проводится с использованием препаратов ИНДИГО, КС + СЕРА 400, КС. В фазе выдвижения бутонов рекомендовано применение баковых смесей системных и контактных фунгицидов. Основа – это системные фунгициды ДЖОТТО, КС, РИВЬЕРА, МЭ, МЕДЕЯ, МЭ, КАПЕЛЛА, МЭ. «При сохранении низких температур целесообразно использовать КАНТОР, ККР, сохраняющий активность в холоде», – продолжает наш собеседник.
Обязательным правилом является включение в схему контактных препаратов для предотвращения нового заражения, это: КАТРЕКС, КС, демонстрирующий высокую эффективность против гнилей, и ГРЕННИ, КС, который содержит дитианон – дождестойкое действующее вещество, что критически важно в условиях избыточной влаги, наблюдавшейся в этом сезоне в садах Дагестана.
От практикующих садоводов поступали вопросы, касающиеся защиты урожая от гнилей плодов яблони в период осенне-зимнего хранения. Специалисты Дагестанского представительства рекомендовали провести в предуборочный период обработку баковой смесью, состоящей из препаратов с коротким сроком ожидания: это фунгицид ИНСИГНИЯ, МД и инсектицид ЮНОНА, МЭ (для защиты от третьего поколения яблонной плодожорки и двуполосой огнёвки).
Мониторинг садов, своевременное проведение защитных мероприятий, использование препаратов в инновационных препаративных формах – ключевые факторы успешной работы в условиях меняющегося климата.
Обращайтесь в Дагестанское представительство «Щёлково Агрохим» и его специалисты расскажут, как получить высокий и качественный урожай плодов, а также сохранить его для реализации.